
Contenido
- Puntos clave
- Qué hace un corredor de seguros de camiones, de la cotización a la renovación
- Corredor de seguros de camiones frente a agente y compra directa
- Cómo cobran los corredores de seguros de camiones
- Cuándo un operador propietario necesita un corredor de seguros
- Cómo elegir un corredor de seguros de camiones
- Por qué los operadores propietarios eligen a Alvix Insurance Group como corredor
- Preguntas frecuentes
- Conclusión
La carga está lista, el corredor de carga pide su certificado de seguro y la línea de su aseguradora sigue en espera. Ahí es donde un corredor de seguros de camiones se gana lo que cobra.
Un corredor de seguros de camiones cotiza sus camiones, sus conductores y su carga con varias aseguradoras, y luego coloca la póliza que le queda. Después de emitir, el corredor se encarga de sus presentaciones, certificados, cambios, reclamos y renovaciones de cada cobertura de camiones que usted lleva.
Respuesta breve: Un corredor de seguros de camiones es un productor de seguros con licencia que representa al transportista. El corredor cotiza con varias aseguradoras, emite la póliza, confirma las presentaciones ante la FMCSA, expide certificados de seguro y apoya los reclamos y las renovaciones. La aseguradora le paga una comisión, por lo general del 8% al 10% de la prima.
Puntos clave
- Su aseguradora presenta el BMC-91X. Su corredor confirma que se publique con el nombre y el número USDOT correctos.
- La comisión del ramo de camiones ronda del 8% al 10%, y ya va incluida en su prima.
- La mayoría de las aseguradoras acepta 1 solicitud por cuenta, así que 2 corredores no pueden presentarlo ante la misma.
- Una carta de corredor de registro cambia de corredor a mitad de vigencia, sin penalidad por cancelación.
- Empiece a cotizar la renovación de 60 a 90 días antes del vencimiento.
Qué hace un corredor de seguros de camiones, de la cotización a la renovación
Un corredor de seguros de camiones cubre 4 etapas: armar su riesgo, cotizarlo, emitir y presentar, y luego dar servicio a la póliza. Casi todos los operadores propietarios solo ven la cotización.
Las otras 3 etapas deciden si su autoridad sigue activa y si sus reclamos se pagan.
Las 8 tareas centrales, en el orden en que ocurren:
- Reúne los VIN, los historiales de manejo, las mercancías, el radio, la dirección donde guarda el camión y de 3 a 5 años de historial de pérdidas.
- Redacta una solicitud que explica su historial de seguridad antes de que el suscriptor pregunte.
- La envía solo a aseguradoras cuyo apetito de riesgo encaja con su carga y su experiencia.
- Negocia deducibles, planes de pago y endosos con el suscriptor.
- Compara las cotizaciones una al lado de la otra: límites, exclusiones y la calificación A.M. Best de cada aseguradora.
- Emite la cobertura y confirma que las presentaciones ante la FMCSA y el estado ya quedaron publicadas.
- Expide certificados de seguro y tramita cada camión, conductor o acreedor prendario con su endoso.
- Reporta los reclamos, revisa las auditorías de prima y vuelve a cotizar de 60 a 90 días antes de la renovación.
Quién presenta su BMC-91X, el MCS-90 y los formularios del estado
Comprar la póliza no activa su autoridad MC. La FMCSA necesita el comprobante de seguro en su archivo, y cada formulario lo emite una parte distinta.
| Presentación | Qué comprueba | Quién la presenta |
|---|---|---|
| BMC-91X | Responsabilidad mínima federal | Su aseguradora, por vía electrónica ante la FMCSA |
| MCS-90 | Garantía de protección al público | Su aseguradora, anexa a su póliza |
| Formulario E / Formulario H | Responsabilidad estatal o presentación de carga del estado | Su aseguradora, ante el estado |
| BOC-3 | Agentes de proceso en cada estado | Una empresa de agentes de proceso |
Su corredor solicita cada presentación y revisa que el nombre legal y el número USDOT coincidan exactamente. Nuestra guía de presentación del BMC-91 muestra qué ocurre cuando no coinciden.
49 CFR § 387.9 fija $750,000 para carga general, $1,000,000 para petróleo y $5,000,000 para muchas cargas de materiales peligrosos. La mayoría de los corredores de carga igual pide $1,000,000 de responsabilidad y $100,000 de carga.
Qué puede y qué no puede hacer un corredor en un reclamo
La aseguradora decide si un reclamo se paga y por cuánto. Su corredor controla la rapidez y el papeleo.
- Puede: reportar el reclamo el día 1 ante la unidad de reclamos correcta.
- Puede: reunir fotos, el reporte policial, los registros del ELD y los conocimientos de embarque.
- Puede: presionar a un ajustador que no contesta y explicar qué exclusiones aplican.
- No puede: aprobar, rechazar ni fijar el monto del pago.
Nuestra guía de reclamos del seguro de camiones recorre cada paso después de un accidente.
Corredor de seguros de camiones frente a agente y compra directa
Un agente cautivo vende para 1 sola aseguradora. Un agente independiente de seguros de camiones vende para las aseguradoras con las que tiene nombramiento.
Un corredor lo representa a usted y llega a mercados adicionales por medio de mayoristas. Un emisor directo vende su propia póliza, sin un defensor entre usted y el área de reclamos.
| Concepto | Agente cautivo | Agente independiente | Corredor | Emisor directo |
|---|---|---|---|---|
| Representa | A la aseguradora | Aseguradoras nombradas | A usted | A la aseguradora |
| Aseguradoras cotizadas | 1 | Varias | Varias, más el mayorista | 1 |
| Mejor encaje | Riesgos estándar | Cuentas limpias | Autoridad nueva, pérdidas, carga especial | Un camión con historial limpio |
| Punto débil | Un solo apetito | Límite de nombramientos | La calidad del servicio varía | Sin defensor en el reclamo |
En la mayoría de los estados se expide 1 sola licencia de productor, así que la relación pesa más que el título. La ley de California marca la línea con claridad: el agente actúa por la aseguradora y el corredor actúa por quien compra.
La capa mayorista de las pólizas de camiones difíciles de colocar
Las autoridades nuevas, las pérdidas anteriores y los materiales peligrosos suelen ir a aseguradoras de exceso y excedente (E&S). Su corredor minorista llega a ellas por un corredor mayorista o un agente general administrador (MGA).
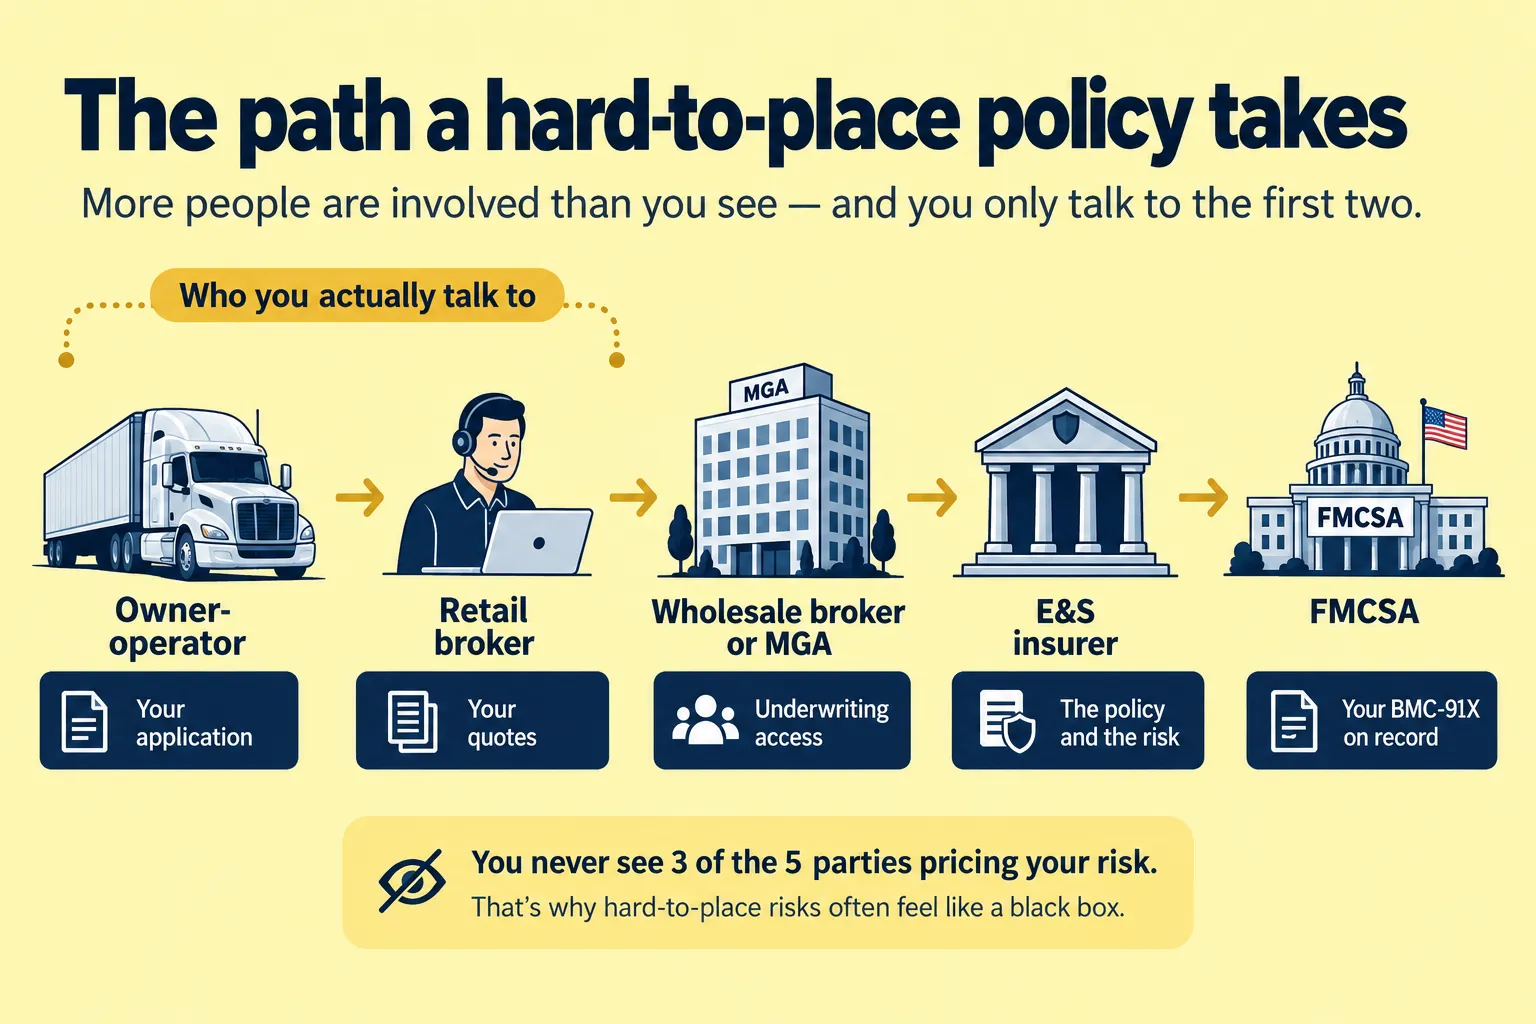
La colocación en E&S suma 3 costos a su factura:
- Impuesto de líneas excedentes: 4.94% en Florida y 4.85% en Texas, según la tabla de impuesto de líneas excedentes de Florida y la Contraloría de Texas.
- Prima mínima devengada: por lo común el 25%, que la aseguradora conserva aunque usted cancele antes.
- Cargos de póliza e inspección: por lo general un monto fijo y sin reembolso.
Corredor de seguros de camiones frente al corredor de carga
Un corredor de seguros de camiones coloca el seguro bajo una licencia estatal de productor. Un corredor de carga reserva las cargas bajo autoridad de corredor de la FMCSA y una fianza BMC-84 de $75,000.
Los 2 trabajos se cruzan en el certificado de seguro. El corredor de carga fija los límites, y su corredor de seguros arma la póliza para cumplirlos.
Cómo cobran los corredores de seguros de camiones
Las aseguradoras les pagan a los corredores de seguros de camiones una comisión, por lo general del 8% al 10% de la prima, ya metida en su precio. Las aseguradoras admitidas registran sus tarifas ante el estado. Por eso, comprar directo casi nunca sale más barato por la misma póliza.
En una póliza de $14,000, eso son de $1,120 a $1,400 al año, cerca de $100 al mes. Cubre decenas de certificados de seguro, cada endoso y sus reclamos.
Esa cuenta explica por qué las agencias que apenas trabajan camiones se quedan calladas después de la venta. Quien se especializa arma toda la operación alrededor de ese volumen de servicio.
Pida por escrito cada línea extra antes de emitir:
- Cargos del corredor o de la agencia (algunos estados los limitan)
- Interés del financiamiento de la prima en los planes de pago mensual
- Impuesto de líneas excedentes y cargos de estampilla en las pólizas E&S
Cuándo un operador propietario necesita un corredor de seguros
Un operador propietario con experiencia, historial limpio y carga de caja seca puede comprar directo. El corredor de seguros de camiones se gana la comisión cuando su cuenta cuesta más colocar, o cuando sus cargas traen exigencias de seguro de más.
| Su situación | Mejor vía | Por qué |
|---|---|---|
| Autoridad MC nueva | Corredor | Pocas aseguradoras suscriben empresas nuevas |
| Acarreo portuario o intermodal | Corredor | Pide una póliza conforme a la UIIA y un endoso de intercambio |
| Materiales peligrosos o cisterna | Corredor | Límites más altos y mercados de especialidad |
| Reclamos previos o alertas del CSA | Corredor | Mercados E&S y una solicitud más sólida |
| Historial limpio, más de 3 años, caja seca | Cualquiera | Las ventas directas compiten bien aquí |
| Flota de 6 a 25 camiones | Corredor | Diseño del deducible y créditos por seguridad |
Un corredor de seguro comercial de camiones también puede dividir la cobertura. La responsabilidad primaria se queda con 1 aseguradora, mientras los daños físicos y la carga pasan a otra.
Esa división es un arreglo común cuando la renovación casi se duplica sin reclamos. Deja sus presentaciones intactas y recorta las líneas más caras.
Revise también la línea de mercancía en su póliza vigente. Un camión cotizado como “carga general” que en realidad mueve autos o carga refrigerada es la causa principal de los reclamos de carga en disputa que vemos.
Cómo elegir un corredor de seguros de camiones
Elija un corredor de seguros de camiones que coloque pólizas de camiones todos los días, diga qué aseguradoras va a contactar y entregue los certificados de seguro rápido. Verifique su licencia de productor en la consulta de licencias de NIPR antes de compartir su historial de pérdidas.
8 preguntas que debe hacer antes de firmar
- ¿Qué parte de su cartera es de camiones?
- ¿A qué aseguradoras va a acudir por mí, y por qué?
- ¿Tiene acceso a E&S por medio de un mayorista?
- ¿Su suscriptor puede ajustar una cotización sin armar una solicitud nueva?
- ¿Cómo le pagan, y cobra algún cargo extra?
- ¿Cuál es la calificación A.M. Best de cada aseguradora? (Busque A- o mejor.)
- ¿Qué tan rápido salen los certificados de seguro, incluso en fin de semana?
- ¿Cuándo va a empezar mi renovación?
Señales de alerta para seguir buscando
- Una cotización sin preguntas sobre conductores, radio o tipo de carga
- Su mercancía anotada como “carga general” cuando no lo es
- Una cotización de un grupo de retención de riesgo, sin aviso de que algunos corredores de carga la rechazan
- Presión para emitir el mismo día
- Cotizaciones de renovación que llegan la semana en que su póliza vence
Cómo cotizar con 2 corredores sin bloquear sus mercados
La mayoría de las aseguradoras acepta 1 solicitud por cuenta. El primer corredor que la envía reserva esa aseguradora, y al segundo le dicen que el mercado está “bloqueado”.
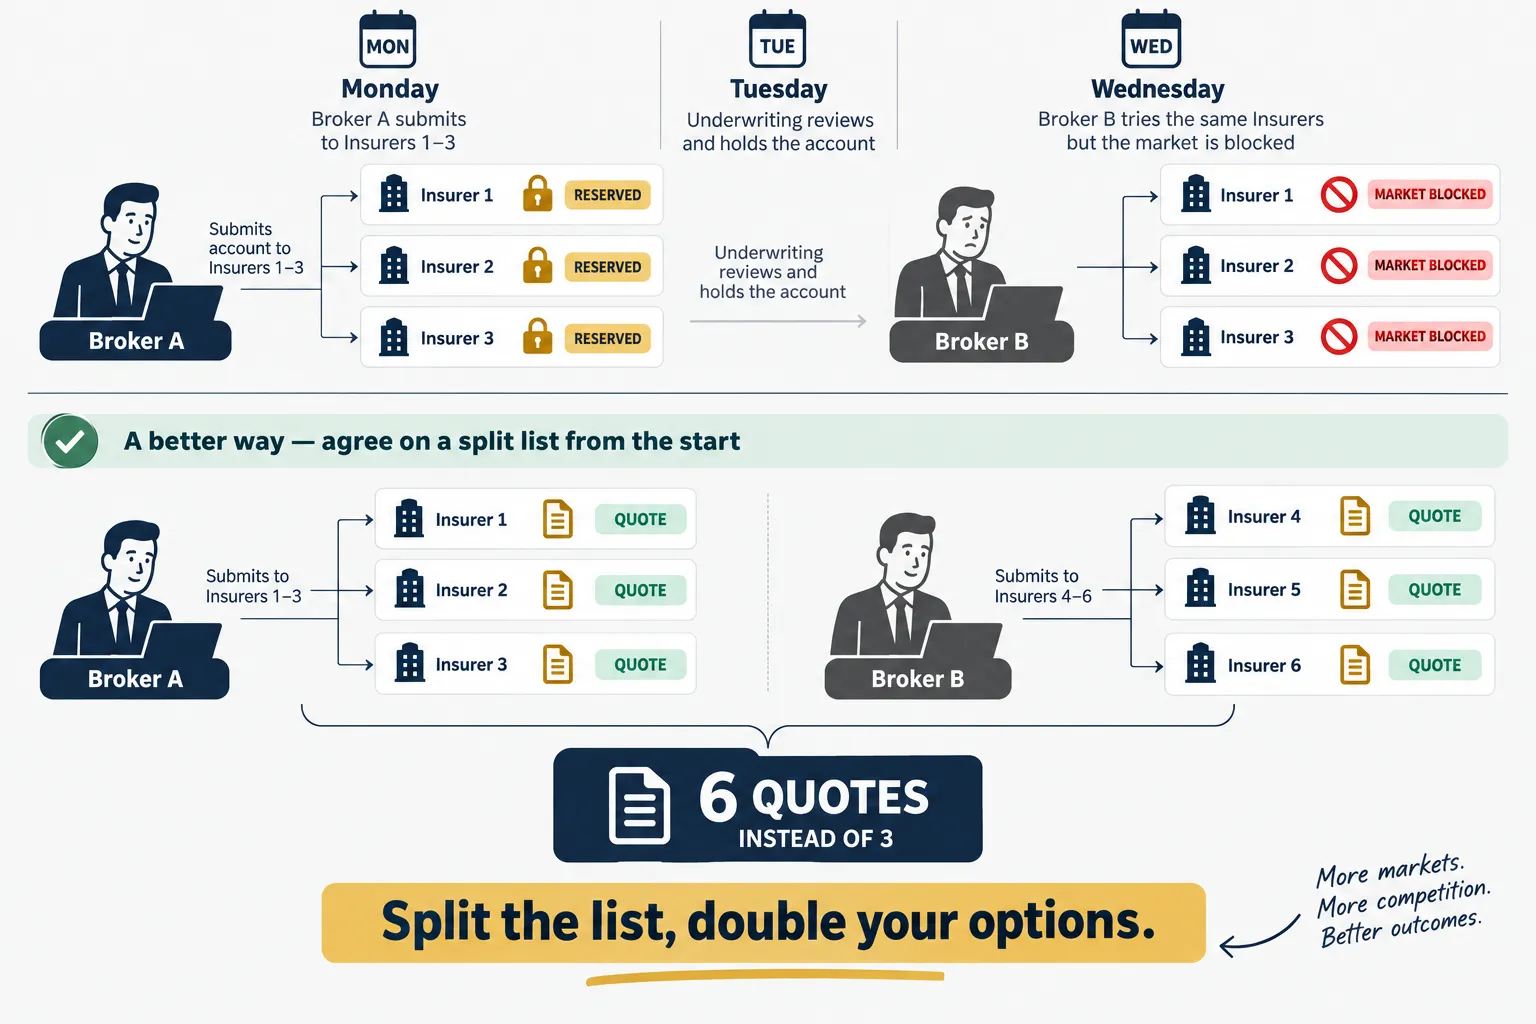
Dígale a cada corredor cuáles aseguradoras ya le cotizaron. Así evita solicitudes repetidas y consigue más opciones de verdad.
Cómo cambiar de corredor a mitad de vigencia sin hueco de cobertura
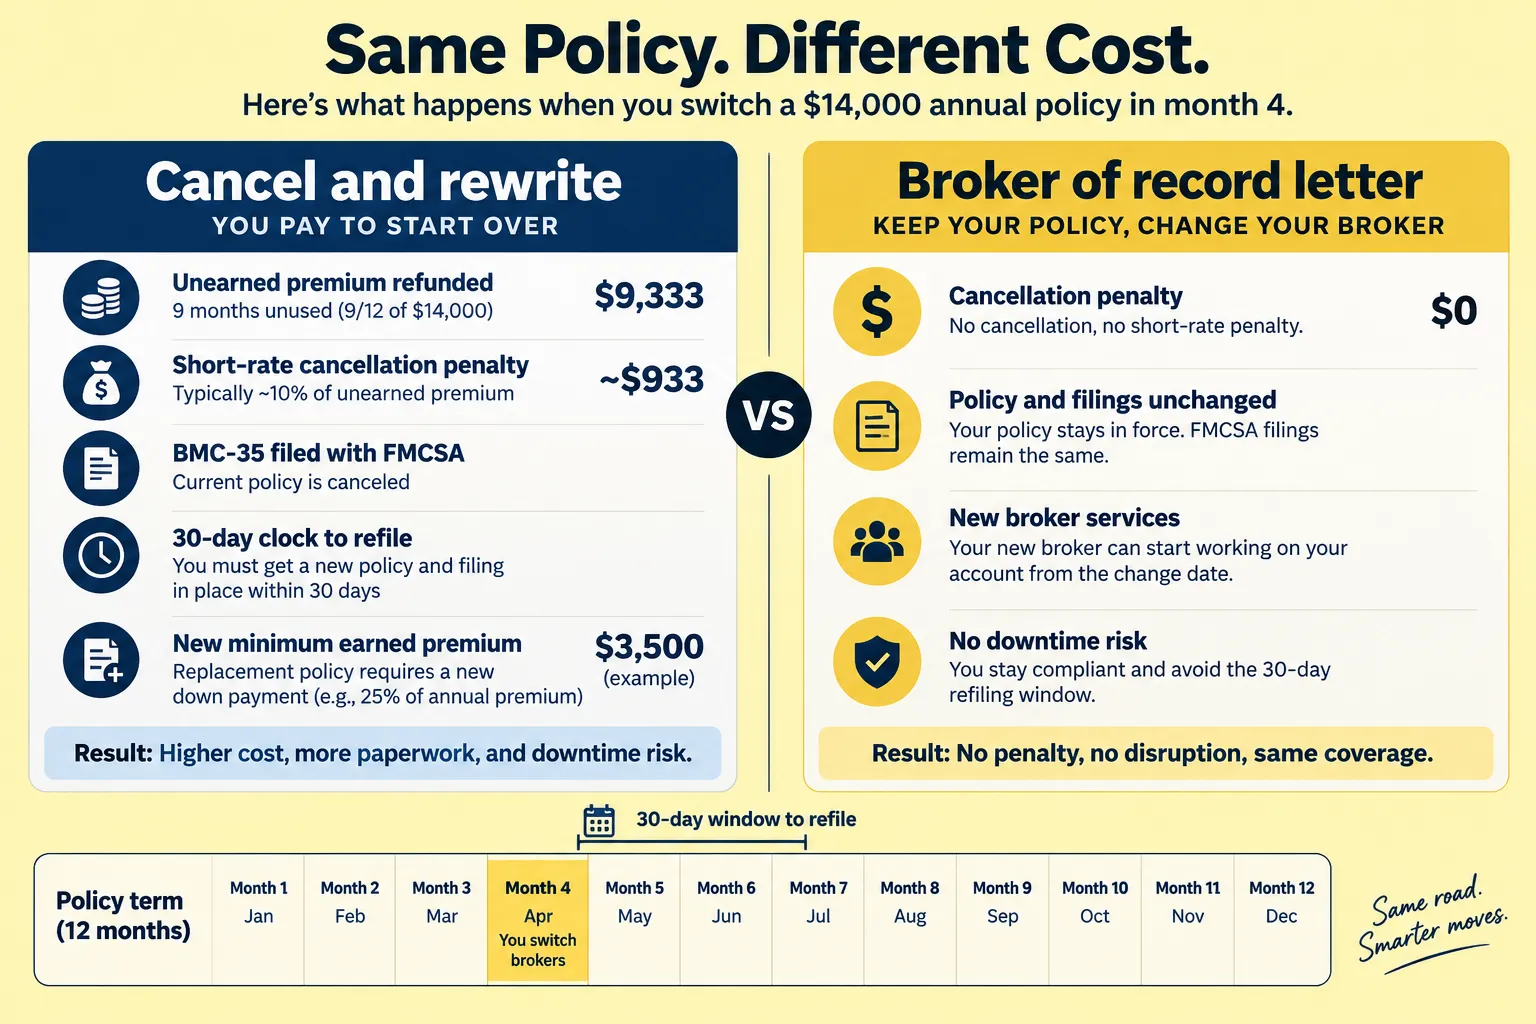
Firme una carta de corredor de registro (BOR) que nombre al corredor nuevo en su póliza vigente. Su cobertura, sus presentaciones y su plan de pago siguen igual.
Cancelar y volver a emitir sale más caro. Una cancelación a tasa corta suele quedarse con cerca del 10% de la prima no devengada, y la aseguradora manda un aviso BMC-35 a la FMCSA.
Según el 49 CFR § 387.313, le quedan entonces 30 días antes de que la cobertura termine por ley. Aquí ve qué pasa cuando se vence el seguro de la autoridad MC.
Por qué los operadores propietarios eligen a Alvix Insurance Group como corredor
Los certificados lentos, los ajustadores que no contestan y las renovaciones sorpresa son las 3 quejas que más oímos de los transportistas que se pasan con nosotros. Alvix Insurance Group está armado para corregir las 3.
- Solo camiones, desde 2014. Cada gerente de cuenta trabaja cuentas de camiones todos los días.
- 1 gerente de cuenta dedicado. Los endosos y las renovaciones van con quien ya conoce sus camiones.
- Certificados de seguro 24/7, fines de semana incluidos. Su carga no espera al lunes.
- Reclamos con seguimiento hasta el cierre. Reportamos el reclamo y presionamos al ajustador por usted.
- Con licencia en 23 estados. Un solo corredor cubre el mapa completo de sus rutas.
Pida una cotización de seguro de camiones armada según su carga. Envíe su número USDOT, la lista de camiones y las mercancías. Cotizaremos con las aseguradoras que encajan y le mostraremos cada línea del precio, cargos incluidos. Pida su cotización gratis de seguro de camiones!
Preguntas frecuentes
1. ¿Cuál es la desventaja de usar un corredor de seguros de camiones?
La calidad del servicio varía mucho de una agencia a otra. Pregunte cuántas cuentas de camiones atienden y qué tan rápido salen los certificados de seguro.
2. ¿Un corredor de seguros de camiones puede presentar mi BMC-91X?
Su aseguradora presenta el BMC-91X por vía electrónica ante la FMCSA. Su corredor lo pide y confirma que quedó publicado correctamente.
3. ¿Cuánto tarda un corredor en conseguir el seguro de camiones?
Una operación de 1 a 3 camiones con el papeleo completo a menudo puede emitir en unos pocos días hábiles. Las autoridades nuevas y los materiales peligrosos tardan más.
4. ¿Los corredores de seguros de camiones cobran un cargo?
La mayoría gana solo la comisión. Cualquier cargo extra del corredor debe quedar por escrito antes de que usted emita.
5. ¿Puedo cambiar de corredor de seguros de camiones a mitad de vigencia?
Sí. Una carta de corredor de registro pasa su póliza al corredor nuevo sin cancelarla.
Conclusión
Un corredor de seguros de camiones hace mucho más que hallar un precio. Arma su riesgo, llega a los mercados correctos, confirma sus presentaciones y lo acompaña en los certificados de seguro, los reclamos y las renovaciones.
Elija a quien se especialice en camiones, revele cada cargo y muestre la calificación A.M. Best en cada propuesta. Para más respuestas rápidas, visite las preguntas frecuentes del seguro de camiones.
